Taux immobilier et prêt hypothécaire en Suisse : comment faire le bon choix ?
Le taux immobilier influence directement le coût d’un prêt hypothécaire et le budget nécessaire pour acheter un logement. En Suisse, les conditions varient selon le type d’hypothèque, la durée choisie, le montant emprunté et le profil de l’emprunteur. Comprendre ces éléments permet de comparer les offres et de choisir un financement adapté à sa situation.
Qu’est-ce que le taux d’un prêt immobilier ?
Le taux hypothécaire correspond au coût des intérêts facturés par l’établissement prêteur. Il s’exprime en pourcentage du montant emprunté. Par exemple, pour une dette de CHF 500’000, un taux annuel de 2 % représente CHF 10’000 d’intérêts par an, hors amortissement et autres frais éventuels.
Les taux proposés évoluent en fonction des marchés financiers et de la politique monétaire. Ils dépendent également de facteurs propres au dossier : valeur du bien, apport personnel, montant de l’hypothèque, durée du contrat et capacité financière de l’emprunteur.
Les principaux types d’hypothèques
Hypothèque à taux fixe
Le taux reste identique pendant toute la durée convenue, qui peut aller de quelques années à une période plus longue. Cette formule offre une meilleure visibilité sur les intérêts à payer et protège contre une hausse des taux durant le contrat. En contrepartie, elle peut être moins souple si la situation change ou si l’emprunteur souhaite résilier le contrat avant son échéance : des frais peuvent alors s’appliquer.
Hypothèque SARON
Le taux d’une hypothèque SARON varie en fonction du taux de référence SARON, auquel la banque ajoute généralement une marge. Le coût peut évoluer au fil du temps : il peut diminuer si les taux baissent, mais aussi augmenter s’ils montent. Cette formule convient aux personnes qui acceptent une certaine variation des charges et disposent d’une marge financière suffisante.
Combiner plusieurs tranches
Il est parfois possible de répartir son financement entre plusieurs hypothèques, par exemple une part à taux fixe et une part SARON, ou des échéances différentes. Cette stratégie peut répartir les risques, mais elle peut aussi rendre le changement de prêteur plus compliqué si les échéances ne coïncident pas.
Quels éléments influencent le taux proposé ?
- La durée du contrat : le taux fixe proposé dépend notamment de la durée choisie et des conditions du marché au moment de la demande.
- Le montant de l’apport personnel : un financement moins élevé par rapport à la valeur du bien peut influencer les conditions obtenues.
- La situation financière : les revenus, les charges et la stabilité financière sont pris en compte dans l’évaluation du dossier.
- Le bien immobilier : son emplacement, son état et sa valeur estimée peuvent avoir une incidence sur l’analyse du prêteur.
- La négociation : les offres peuvent différer d’un établissement à l’autre. Comparer plusieurs propositions peut aider à obtenir des conditions plus avantageuses.
Ne pas se limiter au taux affiché
Le taux est un critère important, mais il ne suffit pas à évaluer le coût total d’un financement. Il faut aussi vérifier la durée, les modalités de remboursement, les possibilités de résiliation ou de renouvellement, ainsi que les éventuels frais. Une offre légèrement moins chère peut être moins intéressante si elle laisse peu de flexibilité.
Il est également utile de distinguer les intérêts du coût global du logement. Le budget doit tenir compte de l’amortissement de l’hypothèque, des frais d’entretien, des charges courantes et des éventuelles rénovations.
Les règles d’accessibilité financière en Suisse
Avant d’accorder un prêt, les établissements évaluent la capacité de l’emprunteur à assumer les charges du logement, y compris si les taux augmentent. Pour cette analyse, ils peuvent utiliser un taux théorique supérieur au taux actuellement proposé, auquel s’ajoutent des frais d’entretien estimés et l’amortissement. Les critères exacts varient selon le prêteur.
À titre indicatif, de nombreux établissements considèrent que les charges liées au logement ne devraient pas dépasser environ un tiers du revenu brut. Il s’agit d’une règle couramment utilisée, et non d’une garantie d’acceptation : chaque banque applique ses propres critères.
En règle générale, l’achat d’un logement nécessite aussi des fonds propres. Les conditions applicables dépendent notamment du bien, de l’emprunteur et du type de financement. Il est donc préférable de faire vérifier sa capacité financière avant de déposer une offre d’achat.
Comment comparer les offres hypothécaires ?
- Définir son budget : tenir compte des revenus, des charges et d’une réserve pour les imprévus.
- Choisir le type d’hypothèque : évaluer son besoin de stabilité, sa tolérance aux variations de taux et son horizon de détention du bien.
- Demander plusieurs offres : comparer les banques, les assurances et les autres prestataires de financement.
- Examiner les conditions : vérifier les échéances, les possibilités de remboursement et les conséquences d’une résiliation anticipée.
- Préparer le renouvellement : ne pas attendre la dernière minute pour discuter des conditions à l’échéance de l’hypothèque.
En résumé
Le meilleur taux immobilier n’est pas nécessairement celui qui convient le mieux à chaque situation. Le choix d’un prêt hypothécaire dépend aussi de la stabilité recherchée, de la capacité à supporter une hausse des charges et de la flexibilité souhaitée. Comparer les offres dans leur ensemble et vérifier son budget à long terme permet de prendre une décision plus éclairée.
Les taux et conditions hypothécaires peuvent changer. Les informations ci-dessus sont générales et ne remplacent pas une analyse personnalisée de votre situation financière.
Taux hypothécaires en Suisse : les 7 questions fréquentes sur les taux actuels et les durées de prêt
- Quel est le taux hypothécaire aujourd’hui ?
- Quel est le taux d’emprunt actuel en Suisse ?
- Quel est le taux hypothécaire d’aujourd’hui ?
- Quel est le taux de prêt immobilier actuel ?
- Quel est le meilleur taux hypothécaire à 10 ans en Suisse ?
- Quel est le taux d’emprunt moyen sur 25 ans en 2024 ?
- Quel est le meilleur taux actuel sur 25 ans ?
Quel est le taux hypothécaire aujourd’hui ?
Le taux hypothécaire disponible aujourd’hui dépend du type d’hypothèque (à taux fixe ou SARON), de sa durée, du montant emprunté et de votre situation financière. Les taux évoluent régulièrement et peuvent varier d’un établissement à l’autre ; pour connaître les offres du jour, comparez les conditions de plusieurs banques ou prêteurs et demandez une proposition personnalisée.
Quel est le taux d’emprunt actuel en Suisse ?
Il n’existe pas un taux d’emprunt unique en Suisse : les taux hypothécaires varient selon qu’il s’agit d’une hypothèque à taux fixe ou SARON, la durée, le prêteur et votre situation financière. Comme ils évoluent régulièrement, vérifiez les offres publiées à la date de votre demande et comparez plusieurs établissements pour obtenir un taux adapté à votre dossier.
Quel est le taux hypothécaire d’aujourd’hui ?
Il n’existe pas un taux hypothécaire unique valable aujourd’hui : les offres varient selon le prêteur, le type d’hypothèque (taux fixe ou SARON), la durée, le montant financé et votre situation financière. Les taux pouvant évoluer rapidement, comparez les offres actualisées de plusieurs banques ou prestataires et demandez une estimation personnalisée avant de prendre une décision.
Quel est le taux de prêt immobilier actuel ?
Le taux de prêt immobilier actuel en Suisse dépend notamment du type d’hypothèque choisi, de sa durée, de votre situation financière et de l’établissement prêteur. Les taux fixes varient selon l’échéance, tandis que les hypothèques SARON évoluent avec leur taux de référence et la marge appliquée par la banque. Comme les offres changent régulièrement et peuvent différer d’un prêteur à l’autre, demandez plusieurs propositions actualisées avant de vous engager.
Quel est le meilleur taux hypothécaire à 10 ans en Suisse ?
Il n’existe pas de meilleur taux hypothécaire à 10 ans valable pour tout le monde en Suisse : les offres varient selon le prêteur, le montant emprunté, les fonds propres, le bien immobilier et la situation financière de l’emprunteur. Les taux évoluent également avec les marchés. Pour trouver une offre avantageuse, comparez plusieurs propositions au même moment et examinez aussi les conditions du contrat, notamment les possibilités de résiliation anticipée. Un conseiller ou un courtier peut vous aider à négocier un taux adapté à votre dossier.
Quel est le taux d’emprunt moyen sur 25 ans en 2024 ?
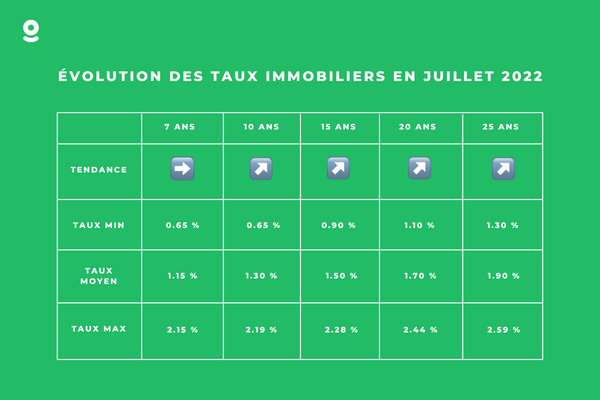
En Suisse, il n’existe pas de taux moyen unique pour un prêt immobilier sur 25 ans, car une hypothèque à taux fixe sur toute cette durée est rarement proposée : le financement est généralement renouvelé à l’échéance, souvent après 5 ou 10 ans. En 2024, les taux fixes sur 10 ans se situaient à titre indicatif autour de 1,5 à 2,3 %, selon le prêteur, le bien et le profil de l’emprunteur. Le taux réellement obtenu dépend donc du type d’hypothèque choisi et des conditions négociées.
Quel est le meilleur taux actuel sur 25 ans ?
Le meilleur taux hypothécaire sur 25 ans dépend du type de financement choisi, de votre apport personnel, de votre situation financière et de l’établissement prêteur. De plus, les taux évoluent régulièrement : il n’existe donc pas un taux unique valable pour tout le monde. Pour obtenir une estimation actuelle, demandez plusieurs offres et comparez non seulement le taux, mais aussi les conditions, les frais et les possibilités de remboursement. En Suisse, une hypothèque à taux fixe de 25 ans n’est pas proposée par tous les prestataires ; vérifiez la durée maximale disponible et les conditions de renouvellement.