Crédit immobilier et taux : comment financer un logement en Suisse ?
En Suisse, le financement d’un logement passe généralement par une hypothèque. Le taux hypothécaire influence directement le coût de cette dette et le montant des intérêts à payer. Comprendre les différentes formules et les critères utilisés par les prêteurs permet de comparer les offres et de choisir un financement adapté à sa situation.
Que signifie le taux d’un crédit immobilier ?
Le taux hypothécaire correspond au prix payé pour emprunter une somme destinée à l’achat d’un bien immobilier. Il est exprimé en pourcentage et s’applique au montant de l’hypothèque. Le coût total dépend notamment du taux, du montant emprunté, de la durée du financement et de l’évolution des taux lorsque l’hypothèque n’est pas à taux fixe.
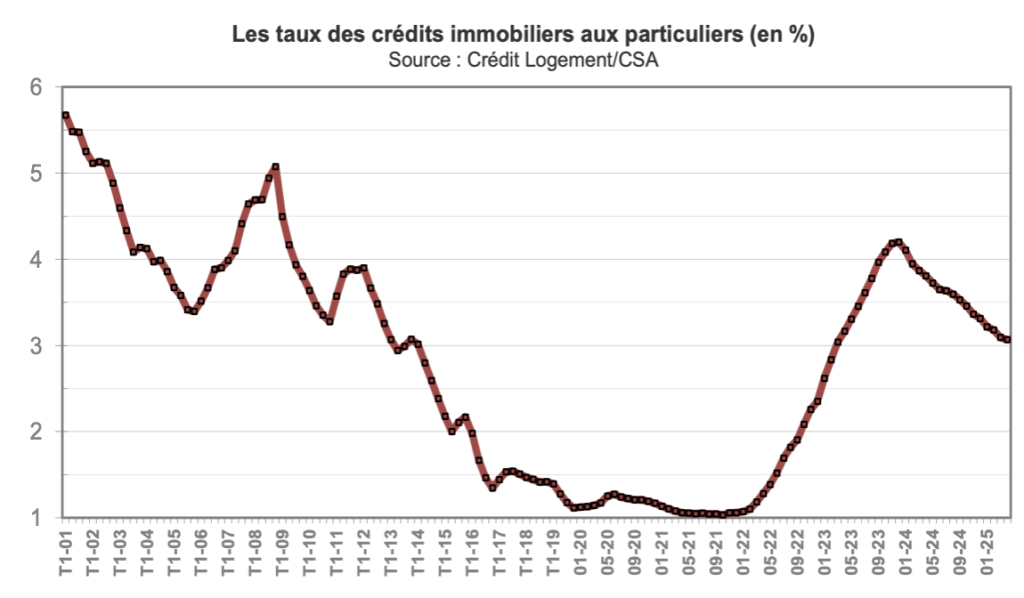
Les taux proposés peuvent varier d’un établissement à l’autre et évoluer selon les conditions du marché. Ils dépendent aussi du profil de l’emprunteur, du bien financé et de la qualité du dossier. Il est donc utile de demander plusieurs offres comparables avant de prendre une décision.
Les principaux types de taux hypothécaires
Hypothèque à taux fixe
Le taux est fixé pour une durée convenue à l’avance, souvent de quelques années à une quinzaine d’années. Les intérêts restent ainsi prévisibles pendant cette période, ce qui facilite l’établissement d’un budget. En contrepartie, l’emprunteur ne profite pas automatiquement d’une baisse des taux. Une résiliation anticipée peut également entraîner des frais, selon les conditions du contrat.
Hypothèque SARON
Le taux d’une hypothèque SARON est variable et repose sur le taux de référence SARON, auquel s’ajoute une marge définie par le prêteur. Le coût peut donc évoluer au fil du temps, à la hausse comme à la baisse. Cette formule peut convenir aux personnes qui acceptent ces variations et disposent d’une certaine marge financière. Les modalités de calcul et de changement de formule varient selon les contrats.
Hypothèque à taux variable
Cette formule permet au prêteur d’adapter le taux selon les conditions prévues au contrat et l’évolution du marché. Elle offre parfois davantage de souplesse, mais le coût des intérêts est moins prévisible. Les hypothèques à taux variable étant structurées différemment selon les établissements, il est important d’en vérifier les conditions précises.
Quels facteurs influencent le taux proposé ?
Plusieurs éléments peuvent entrer en ligne de compte dans la détermination d’un taux hypothécaire :
- La durée du taux fixe : les conditions peuvent différer selon la période de fixation choisie.
- Le montant de l’hypothèque : il est évalué par rapport à la valeur du bien et aux fonds propres investis.
- La situation financière : les revenus, les charges et la stabilité de la situation professionnelle sont examinés.
- Le bien immobilier : son emplacement, son état et son estimation peuvent avoir une incidence sur l’offre.
- La négociation et la relation avec le prêteur : les offres peuvent varier entre banques, assurances et autres prestataires.
Fonds propres et capacité financière
Pour acheter un logement en Suisse, il faut généralement disposer de fonds propres représentant au moins 20 % du prix d’achat. En principe, au moins 10 % de la valeur du bien doit provenir de fonds propres qui ne sont pas issus du 2e pilier. Les exigences exactes peuvent varier selon le dossier et le prêteur.
Le prêteur examine aussi la capacité financière à long terme. Pour cette évaluation, il peut utiliser un taux théorique supérieur au taux effectivement proposé, auquel s’ajoutent notamment les frais d’entretien et l’amortissement. À titre indicatif, les établissements considèrent souvent que les charges liées au logement ne devraient pas dépasser environ un tiers du revenu brut. Les méthodes de calcul peuvent toutefois différer.
La part de l’hypothèque dépassant généralement 65 % de la valeur du bien constitue la deuxième hypothèque. Elle doit en principe être amortie dans un délai maximal de 15 ans ou avant l’âge de la retraite, selon les règles et les conditions applicables.
Comment comparer les offres de crédit immobilier ?
Le taux affiché est important, mais il ne suffit pas à évaluer une offre. Il est conseillé de comparer aussi la durée, les modalités d’amortissement, les frais éventuels, les possibilités de remboursement anticipé et les conditions de renouvellement. Pour une hypothèque SARON, vérifiez notamment la fréquence d’adaptation du taux et la marge appliquée.
Demander plusieurs propositions pour une durée et un montant identiques facilite la comparaison. Il peut également être utile d’échelonner les échéances de plusieurs tranches hypothécaires afin d’éviter qu’elles arrivent toutes à renouvellement au même moment. Cette stratégie doit cependant être évaluée en fonction des conditions de chaque contrat.
Choisir une hypothèque adaptée à sa situation
Le choix entre taux fixe et taux variable dépend de la tolérance au risque, de l’horizon de détention du logement et de la capacité à absorber une hausse des intérêts. Un taux fixe apporte de la visibilité, tandis qu’une hypothèque SARON expose davantage aux fluctuations du marché. Une combinaison de plusieurs formules peut parfois offrir un équilibre entre stabilité et flexibilité.
Avant de signer, examinez votre budget dans différents scénarios, y compris celui d’une hausse des taux ou d’une baisse de revenus. Une planification réaliste permet de choisir un financement qui reste supportable sur le long terme, au-delà du seul taux annoncé.
Les taux et les conditions hypothécaires évoluent régulièrement. Les informations présentées ici sont générales et ne remplacent pas une analyse personnalisée de votre situation financière.
7 Conseils pour Optimiser Votre Crédit Immobilier en Suisse Romande
- Comparez plusieurs offres de taux hypothécaires.
- Distinguez taux fixe et taux SARON.
- Vérifiez la durée et les conditions du contrat.
- Négociez aussi les frais annexes.
- Prévoyez une marge si les taux augmentent.
- Comparez le coût total, pas seulement le taux.
- Demandez conseil avant de signer.
Comparez plusieurs offres de taux hypothécaires.
Comparez plusieurs offres de taux hypothécaires avant de choisir votre crédit immobilier. Demandez des propositions portant sur le même montant et la même durée, puis examinez non seulement le taux, mais aussi les frais, les conditions d’amortissement et les possibilités de résiliation anticipée. Les offres peuvent varier d’un établissement à l’autre : prendre le temps de les comparer peut vous aider à trouver un financement mieux adapté à votre budget et à vos projets.
Distinguez taux fixe et taux SARON.
Distinguez le taux fixe du taux SARON avant de choisir votre crédit immobilier. Avec un taux fixe, les intérêts restent stables pendant la durée convenue, ce qui facilite la planification de votre budget. Une hypothèque SARON, en revanche, suit l’évolution d’un taux de référence et peut donc coûter moins cher ou plus cher selon le marché. Comparez les conditions, les frais et votre capacité à supporter une hausse des intérêts pour déterminer quelle formule correspond le mieux à votre situation.
Vérifiez la durée et les conditions du contrat.
Vérifiez attentivement la durée et les conditions du contrat avant de choisir votre crédit immobilier. Pour une hypothèque à taux fixe, assurez-vous de connaître la période pendant laquelle le taux est garanti, ainsi que les frais ou pénalités en cas de résiliation anticipée. Pour une hypothèque SARON, renseignez-vous sur la fréquence d’adaptation du taux, la marge appliquée et les modalités de passage à une autre formule. Ces détails vous aideront à comparer les offres et à éviter les mauvaises surprises.
Négociez aussi les frais annexes.
Ne vous limitez pas au taux d’intérêt lorsque vous comparez les offres de crédit immobilier : négociez aussi les frais annexes. Frais de dossier, frais d’estimation du bien ou coûts liés à certaines modifications du contrat peuvent alourdir la facture. Demandez un récapitulatif écrit de tous les frais et vérifiez lesquels peuvent être réduits ou supprimés. En comparant le coût global de chaque offre, vous pourrez mieux évaluer son véritable intérêt.
Prévoyez une marge si les taux augmentent.
Lorsque vous planifiez votre crédit immobilier, ne vous basez pas uniquement sur le taux proposé aujourd’hui. Prévoyez une marge dans votre budget pour pouvoir absorber une hausse des taux hypothécaires au renouvellement ou en cas de taux variable. Vous pourrez ainsi continuer à assumer vos intérêts, vos frais d’entretien et vos autres charges sans mettre vos finances sous pression.
Comparez le coût total, pas seulement le taux.
Lorsque vous comparez des offres de crédit immobilier, ne vous arrêtez pas au taux affiché : examinez le coût total du financement. Tenez compte de la durée, des frais éventuels, des conditions d’amortissement et des pénalités en cas de résiliation anticipée. Pour une hypothèque à taux variable ou SARON, vérifiez aussi comment les intérêts peuvent évoluer. Comparer des offres établies sur les mêmes bases vous aidera à identifier celle qui convient le mieux à votre budget et à votre projet.
Demandez conseil avant de signer.
Avant de signer un crédit immobilier, demandez conseil à un spécialiste indépendant ou à un conseiller financier. Il pourra vous aider à comparer les taux, les durées et les conditions de plusieurs offres, ainsi qu’à repérer d’éventuels frais ou clauses importantes. Prenez le temps de vérifier que l’hypothèque correspond à votre budget et à vos projets à long terme : un taux attractif ne suffit pas, à lui seul, à garantir un financement adapté.